
Liputan6.com, Jakarta - Membahas psikologi di balik kebiasaan transaksi cashless berarti melihat bahwa perubahan transaksi dari uang kertas ke QRIS atau dompet digital bukan sekadar urusan teknologi, melainkan pergeseran cara otak memaknai nilai uang. Ketika lembaran rupiah digantikan oleh deretan angka di layar ponsel, sensasi kehilangan saat berbelanja ikut bergeser secara halus.
Fenomena ini terasa makin dekat dengan keseharian anak muda, mahasiswa, hingga pekerja urban yang terbiasa menyelesaikan pembayaran dalam hitungan detik. Tanpa sadar, kemudahan yang ditawarkan aplikasi pembayaran sering membuat batas antara kebutuhan mendesak dan keinginan sesaat menjadi makin kabur.
Riset psikologi konsumen dan ekonomi perilaku menunjukkan bahwa ada sejumlah pemicu mental yang mendorong seseorang lebih memilih transaksi nontunai. Berikut rangkuman faktor-faktor psikologis yang membentuk kebiasaan transaksi nontunai di era digital, sebagaimana telah Liputan6.com rangkum dari berbagai sumber, Jumat (20/11/2026).
Advertisement
1. Berkurangnya Rasa Sakit saat Membayar
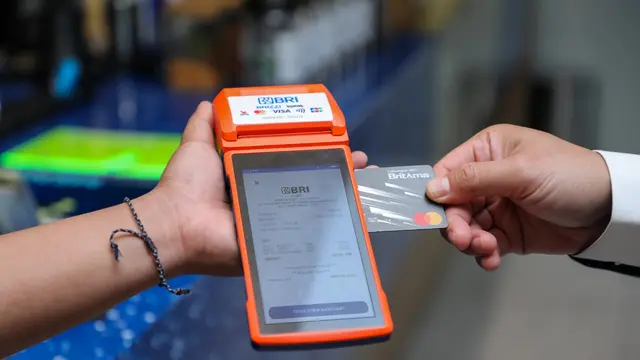
Dalam psikologi ekonomi, menyerahkan uang tunai memicu ketidaknyamanan emosional singkat yang dikenal sebagai pain of paying karena kita melihat langsung uang fisik berkurang dari tangan. Pada transaksi nontunai, proses serah terima secara fisik menghilang sehingga sinyal "rem" mental tersebut ikut melemah.
Berdasarkan penelitian dari Naeem Faraz dan Amna Anjum (2025) yang diterbitkan di jurnal Behavioral Sciences, hilangnya visibilitas fisik membuat pembayaran digital terasa lebih abstrak dan menurunkan resistensi psikologis untuk berbelanja. Temuan serupa juga diulas oleh Abhinav Patil (2026) dalam International Journal for Research in Applied Science & Engineering Technology yang menjelaskan bahwa pembayaran nontunai meredam sinyal penolakan awal sebelum seseorang memutuskan membeli.
Dalam keseharian, efek ini membuat tap kartu atau pindai kode QR terasa ringan seolah tidak ada pengorbanan langsung yang terjadi saat itu juga. Akibatnya, orang lebih mudah melakukan pengeluaran kecil berulang yang jika ditotal justru menguras anggaran bulanan.
Advertisement
2. Ilusi Kontrol Anggaran dan Visibilitas Pengeluaran yang Rendah

Saat memegang uang tunai, menipisnya isi dompet memberi menjadi sinyal yang jujur tentang sisa dana yang masih aman dipakai. Sebaliknya, saldo digital yang tampil sebagai angka di layar ponsel sering menciptakan ilusi bahwa kondisi keuangan masih baik-baik saja.
Berdasarkan penelitian dari Cindy Tiara Adinda (2025) yang diterbitkan di jurnal PARS, transaksi digital dapat memunculkan persepsi daya beli yang keliru karena uang fisik tidak terlihat secara langsung sehingga kesadaran akan nilai pengeluaran ikut menurun. Penelitian dari Naeem Faraz dan Amna Anjum (2025) di jurnal Behavioral Sciences juga menyoroti bahwa rendahnya visibilitas pengeluaran melemahkan keterkaitan mental antara tindakan belanja dan konsekuensi saldonya.
Kondisi ini membuat seseorang merasa tetap memegang kendali penuh atas keuangannya padahal transaksi terus berjalan mulus. Tanpa kebiasaan mengecek riwayat mutasi secara rutin, kebocoran dana sering baru disadari saat saldo menipis menjelang akhir bulan.
3. Efek Uang Monopoli dan Kaburnya Pos Anggaran Mental

Angka di aplikasi dompet digital atau limit kartu sering dipersepsikan secara psikologis berbeda dibandingkan pecahan uang fisik yang nyata. Ketika uang tampil sebagai digit di layar, bobot emosional tiap nominal terasa lebih ringan sehingga pengeluaran kumulatif gampang diremehkan.
Dilansir dari tinjauan literatur psikologi pembayaran oleh Abhinav Patil (2026) di International Journal for Research in Applied Science & Engineering Technology, saldo nontunai memicu efek representasi mirip uang monopoli yang membuat uang terasa kurang nyata sekaligus mengaburkan sekat pos anggaran mental seperti amplop kebutuhan makan, transportasi, atau tabungan. Ketika batas antarpos anggaran memudar, dana yang sebenarnya dialokasikan untuk pos lain lebih mudah terpakai untuk kebutuhan spontan.
Fenomena ini menjelaskan mengapa seseorang bisa merasa "aman" menggesek atau mentransfer dana digital meski secara rasional anggaran bulanannya sudah mepet. Memahami psikologi di balik kebiasaan transaksi cashless membantu kita menyadari bahwa angka di layar butuh batas tegas agar tidak diperlakukan seperti uang bonus.
Advertisement
4. Hilangnya Gesekan Transaksi
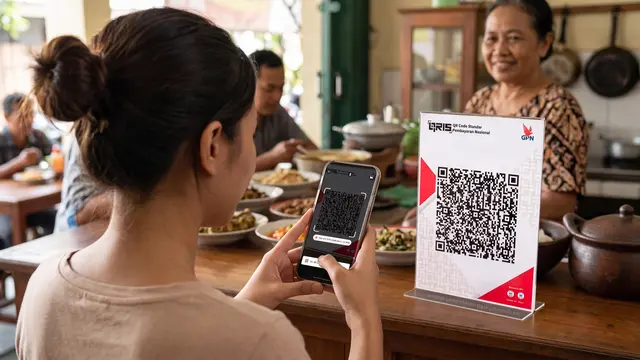
Membayar tunai biasanya menuntut jeda kecil, mulai dari menghitung lembar uang, menunggu kembalian, hingga menyimpannya kembali ke dompet. Jeda singkat itu sebenarnya memberi ruang bagi otak untuk berpikir ulang apakah barang tersebut benar-benar dibutuhkan.
Berdasarkan penelitian dari Naeem Faraz dan Amna Anjum (2025) yang diterbitkan di jurnal Behavioral Sciences, kemudahan dan kecepatan transaksi digital memangkas hambatan psikologis untuk berbelanja sehingga memicu pembelian impulsif. Abhinav Patil (2026) dalam International Journal for Research in Applied Science & Engineering Technology juga menegaskan bahwa fitur pembayaran sekali klik, kredensial tersimpan, dan otorisasi biometrik menghilangkan jeda kontemplasi sebelum keputusan belanja dikunci.
Ketika proses bayar menjadi serba instan, tindakan membeli berubah menjadi respons otomatis yang nyaris tanpa perenungan. Semakin sedikit langkah yang dibutuhkan untuk menyelesaikan pembayaran, semakin besar peluang transaksi dilakukan secara spontan.
5. Jarak Waktu antara Kenikmatan dan Biaya

Banyak layanan pembayaran nontunai modern memisahkan momen menikmati barang atau layanan dari momen merasakan beban biayanya. Kenikmatan dirasakan seketika, sementara tagihan atau cicilan baru terasa beberapa waktu kemudian.
Dilansir dari kajian psikologi transaksi nontunai oleh Abhinav Patil (2026) di International Journal for Research in Applied Science & Engineering Technology, skema seperti kredit, langganan otomatis, dan Buy Now, Pay Later (BNPL) memanfaatkan kecenderungan manusia mengutamakan kepuasan instan dibandingkan biaya akan mereka tanggung di masa depan. Pola "nikmati sekarang, rasakan belakangan" ini membuat beban finansial terasa jauh dan kurang mengintimidasi saat checkout dilakukan.
Dalam jangka panjang, jarak waktu tersebut dapat menumpuk menjadi kewajiban cicilan yang tidak disadari sejak awal. Kesadaran akan pola pikir jangka pendek ini penting agar kemudahan bayar tempo tidak berubah menjadi tekanan finansial di kemudian hari.
Advertisement
6. Motivasi Hedonis, Regulasi Emosi, dan 'Retail Therapy'
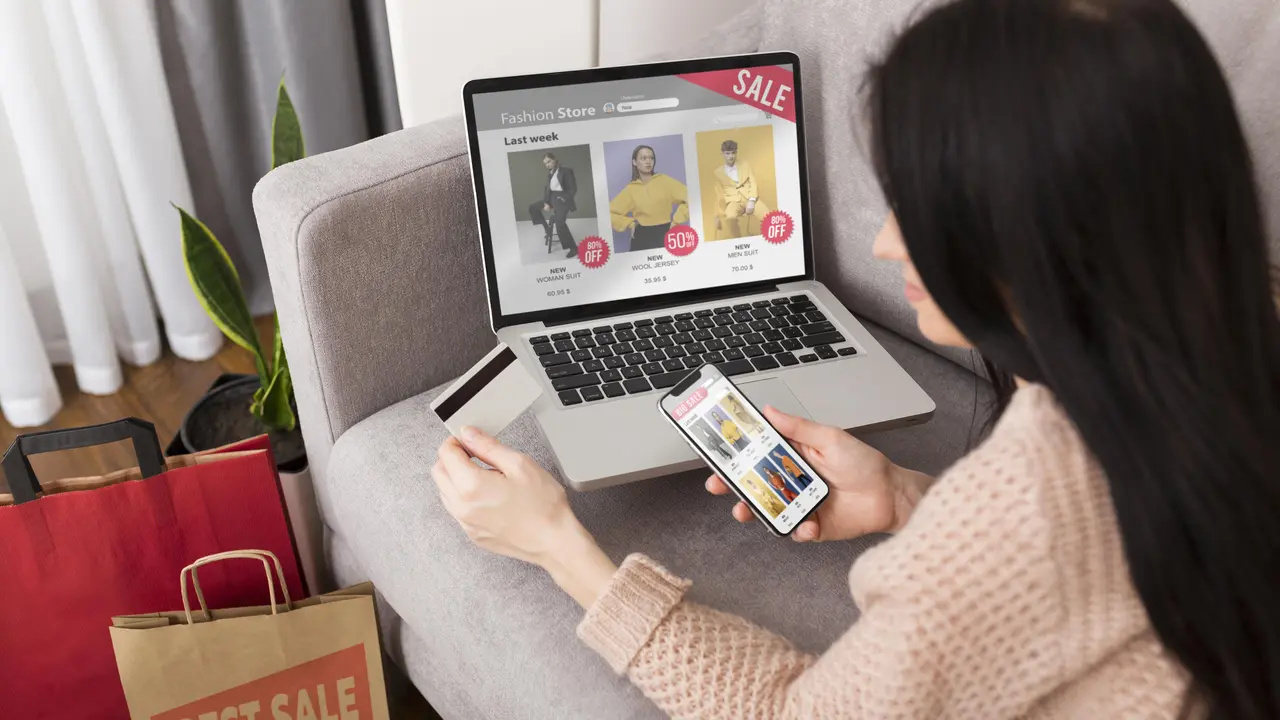
Transaksi nontunai sering kali bukan sekadar cara praktis melunasi tagihan, melainkan jalan pintas untuk memperbaiki suasana hati. Saat sedang stres, bosan, atau lelah beraktivitas, belanja online lewat ponsel terasa seperti self reward.
Berdasarkan penelitian dari Cindy Tiara Adinda (2025) yang diterbitkan di jurnal PARS, motivasi hedonistik serta rendahnya kontrol diri menjadi pemicu utama meningkatnya perilaku konsumtif melalui QRIS dan dompet digital. Naeem Faraz dan Amna Anjum (2025) di jurnal Behavioral Sciences juga mencatat bahwa regulasi emosi memengaruhi kerentanan terhadap pembelian impulsif, dengan temuan bahwa perempuan cenderung lebih responsif secara emosional terhadap pemicu belanja online dibandingkan laki-laki.
Karena pembayaran nontunai minim hambatan emosional, pelarian ke belanja online menjadi jauh lebih mudah dilakukan kapan saja. Mengelola emosi tanpa selalu mengandalkan tombol bayar di aplikasi menjadi kunci menjaga kesehatan dompet.
7. Pengaruh Sosial, FOMO, dan Simbol Gaya Hidup
Keputusan memakai pembayaran nontunai juga dipengaruhi oleh lingkungan pergaulan serta arus informasi di media sosial. Melihat teman sebaya, komunitas daring, atau kreator konten bertransaksi praktis dan mengikuti tren tertentu dapat mendorong keinginan untuk ikut serta.
Berdasarkan penelitian dari Cindy Tiara Adinda (2025) yang diterbitkan di jurnal PARS, pengaruh sosial, tren gaya hidup, keinginan validasi diri, hingga rasa takut ketinggalan momentum atau FOMO mendorong masyarakat berbelanja bukan semata karena kebutuhan. Uang digital pun kerap bergeser maknanya, tidak hanya sebagai alat tukar, tetapi juga simbol kepraktisan dan identitas gaya hidup modern.
Di kalangan anak muda dan pengguna aktif media sosial, rekomendasi populer serta narasi visual yang menarik sering memicu keputusan tanpa evaluasi mendalam. Akibatnya, transaksi nontunai menjadi bagian dari ritme sosial sehari-hari yang terasa wajar dilakukan bersama lingkaran sekitar.
Advertisement
8. Daya Tarik Promo, Cashback, dan Gamifikasi Aplikasi

Aplikasi dompet digital dan platform transaksi nontunai dirancang penuh insentif visual yang membuat pengguna betah bertransaksi. Notifikasi diskon kilat, cashback, poin, hingga animasi hadiah memberi sensasi menang atau untung kecil yang memancing rasa penasaran.
Berdasarkan penelitian dari Cindy Tiara Adinda (2025) yang diterbitkan di jurnal PARS, fitur promosi seperti cashback mendorong individu membeli karena tawaran menarik dan rasa takut melewatkan promo, bukan karena butuh. Abhinav Patil (2026) dalam International Journal for Research in Applied Science & Engineering Technology juga menggarisbawahi bahwa elemen promosi dalam waktu terbatas telah berperan penting dalam menciptakan kondisi yang seolah mendesak untuk segera melakukan transaksi.
Secara psikologis, iming-iming potongan harga sering membuat kita fokus pada "keuntungan promo" ketimbang "uang yang tetap keluar". Padahal, belanja barang yang sebenarnya tidak dibutuhkan demi mengejar promo tetap mengurangi saldo.
9. Keterikatan Emosional pada Uang Fisik dan Literasi Keuangan Digital

Mengapa sebagian orang tetap merasa kehilangan sesuatu saat melepas uang tunai, sementara yang lain nyaman-nyaman saja memindai kode digital? Keterikatan psikologis terhadap bentuk uang serta tingkat literasi keuangan digital sangat menentukan cara seseorang menyikapi transaksi nontunai.
Dilansir dari rilis riset University of Surrey (2024) mengenai studi yang terbit di Qualitative Market Research, pengalaman fisik memegang, menghitung, dan menyerahkan uang tunai menumbuhkan rasa kepemilikan psikologis serta kesadaran pengeluaran yang tidak mudah digantikan oleh pembayaran digital. Sementara itu, Cindy Tiara Adinda (2025) di jurnal PARS dan Abhinav Patil (2026) di International Journal for Research in Applied Science & Engineering Technology menekankan bahwa literasi keuangan digital serta kontrol diri berperan penting meredam risiko pemborosan dan kecemasan finansial akibat transaksi nontunai.
Semakin matang literasi keuangan dan kesadaran diri seseorang, semakin mudah ia mengenali jebakan psikologis di balik kemudahan pembayaran digital. Memahami psikologi di balik kebiasaan transaksi cashless pun menjadi bekal praktis agar kita tetap berdaulat atas uang sendiri di tengah era serba digital.
Advertisement
Pertanyaan dan Jawaban Seputar Psikologi di Balik Kebiasaan Transaksi Cashless
Q: Mengapa transaksi cashless membuat kita cenderung belanja lebih banyak dibanding uang tunai?
A: Berdasarkan penelitian dari Naeem Faraz dan Amna Anjum (2025) di jurnal Behavioral Sciences serta kajian Abhinav Patil (2026), pembayaran digital mengurangi visibilitas pengeluaran, melemahkan rasa "sakit" saat membayar, dan memangkas jeda berpikir sehingga resistensi psikologis terhadap belanja menjadi lebih rendah.
Q: Apakah memakai QRIS atau e-wallet otomatis membuat seseorang menjadi konsumtif?
A: Berdasarkan penelitian dari Cindy Tiara Adinda (2025) di jurnal PARS, dompet digital dan QRIS berfungsi mempercepat proses transaksi, sedangkan perilaku konsumtif lebih kuat dipengaruhi oleh kontrol diri yang rendah, motivasi hedonistik, pengaruh sosial, serta literasi keuangan digital.
Q: Apa peran promo cashback dalam psikologi transaksi cashless?
A: Promo cashback dan insentif serupa memanfaatkan dorongan emosional serta rasa takut ketinggalan penawaran (FOMO), sehingga seseorang terdorong bertransaksi meski barang atau layanan tersebut tidak terlalu dibutuhkan.
Q: Bagaimana cara menyiasati dorongan impulsif saat terbiasa bertransaksi cashless?
A: Dilansir dari rekomendasi perilaku dalam kajian Abhinav Patil (2026) dan Cindy Tiara Adinda (2025), kita bisa memperkuat kontrol diri dengan menetapkan batas anggaran, memanfaatkan fitur pencatatan pengeluaran di aplikasi, memberi jeda sebelum membeli, serta meningkatkan literasi keuangan digital.